RÉFLEXIONS CROISÉES : projet commun et récit commun
COMPTE-RENDU Réflexions croisées Mercredi 16 juillet 2026 · Forum 104, Paris 6e Réunion tenue sous la règle de […]


Cercle d'Influence Stratégique
Cercle d'influence stratégique : stratégie d'Influence & Relations Publiques
Français : si vous saviez !
Par Max, un ami du CIS
On nous présente la transition énergétique comme un impératif moral, un effort collectif et une modernisation inévitable.
Mais derrière le vocabulaire de la décarbonation se cache une réalité moins avouable : la transition est devenue un régime de financement. Elle crée des filières, des marchés, des labels, des garanties et des revenus – parfois sans modèle économique durable.
Subventions, tarifs garantis, fonds d’impact, prêts publics, garanties bancaires, reprises judiciaires : l’écologie est devenue un sésame financier.
Et lorsque le modèle s’effondre, la question n’est plus seulement climatique. Elle devient budgétaire, industrielle et politique :
Qui gagne ? Qui perd ? Et qui paie finalement l’échec ?
Ce n’est pas une supposition : c’est une politique assumée.
Le dispositif français de soutien aux très grands projets de décarbonation prévoit de couvrir, sur quinze ans, les surcoûts de projets présentés comme « vertueux mais non rentables à court et moyen terme ».
Autrement dit, l’État ne finance plus seulement des infrastructures utiles. Il finance des modèles économiques qui ne tiennent pas debout seuls.
La Direction générale des entreprises le reconnaît elle-même : sans aide publique, les technologies bas-carbone sont « rarement rentables ».
Cela peut se justifier pour une filière stratégique. Mais cela crée aussi une incitation puissante : il devient parfois plus rentable de se positionner dans le périmètre de la transition – décarbonation, biomasse, hydrogène, économie circulaire, navire bas carbone, éolien flottant – que de construire une activité réellement viable.
Le label écologique devient alors un passe-droit administratif.
| Cas | Mécanisme | Issue | Question posée |
|---|---|---|---|
| TOWT | Financements verts, fonds d’impact, dispositifs publics | Liquidation puis reprise par un créancier | L’argent vert finance-t-il des modèles viables ? |
| Madintec | Innovation « navire bas carbone » France 2030 | Redressement judiciaire et plan de dix ans | Le label écologique garantit-il la viabilité ? |
| Fibre Excellence Tarascon | Conversion biomasse, tarif public, soutien à la dette | Liquidation, licenciements, sécurisation publique du site | Qui paie l’échec industriel et environnemental ? |
| EOLINK | Financements européens, ADEME, tarif garanti | Redressement judiciaire et recherche de repreneur | L’innovation verte peut-elle survivre sans financement public permanent ? |
Dans ces quatre cas, le schéma se répète : un positionnement écologique ou stratégique ouvre l’accès à des financements ; la viabilité économique reste incertaine ; la défaillance survient ; puis la collectivité, les créanciers ou de nouveaux investisseurs prennent le relais.
Rien ne démontre ici une fraude systémique. Mais tout appelle un contrôle.
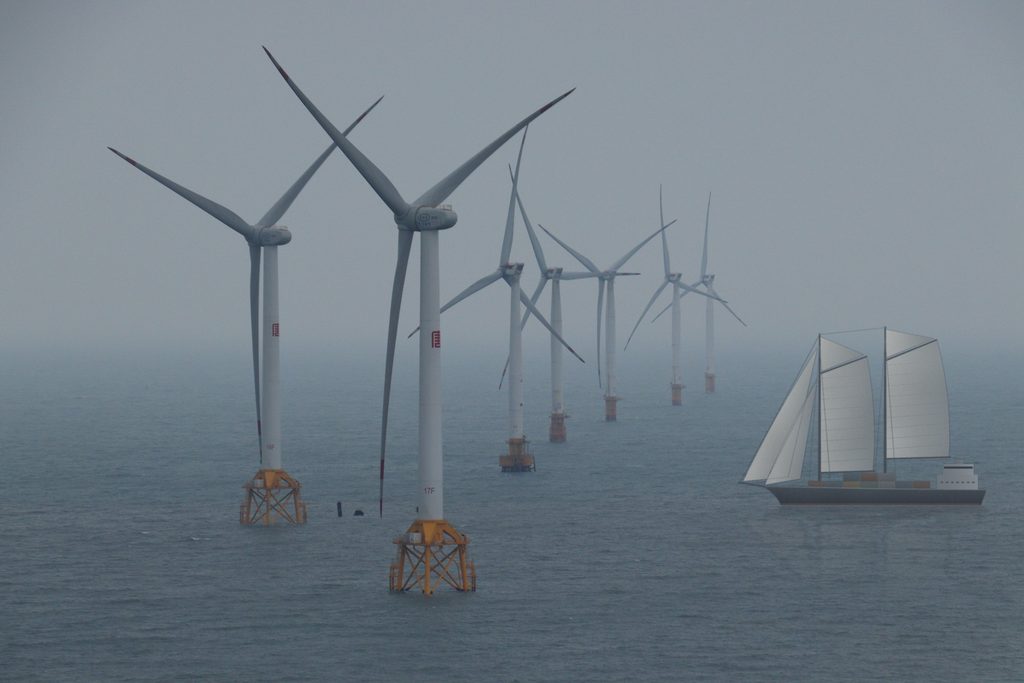
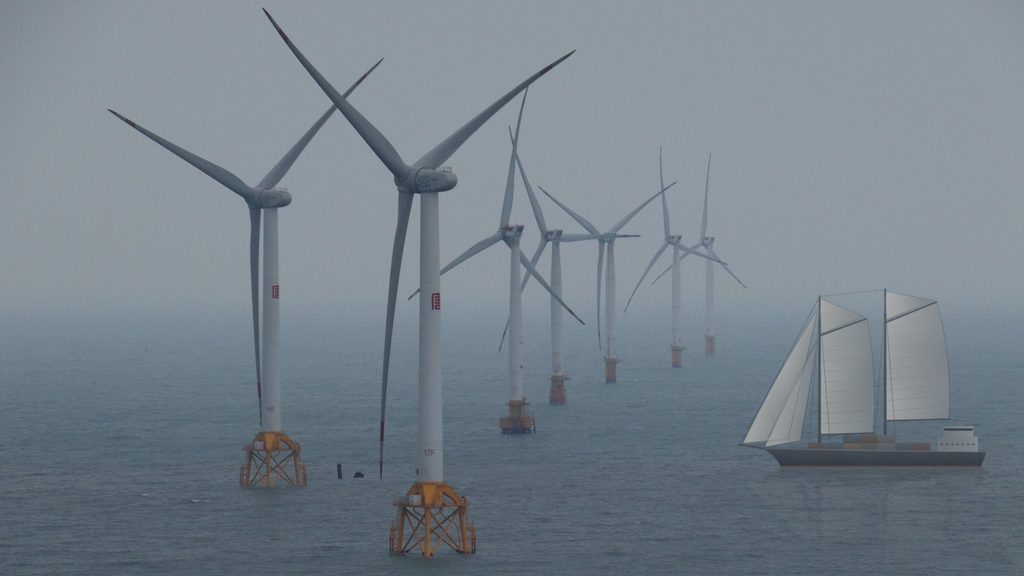
TOWT incarnait la promesse parfaite : fret maritime à la voile, image écologique irréprochable, emplois, filière industrielle française et accès privilégié aux financements de la transition.
L’entreprise a bénéficié des Certificats d’économies d’énergie, du Fonds d’intervention maritime et du programme Propulse. Elle a également mobilisé 10 millions d’euros d’obligations avec la Banque des Territoires et LITA, puis levé 15 millions d’euros auprès du fonds Révolution Environnementale et Solidaire et d’Atlante Marine.
Pourtant, en avril 2026, TOWT a été placé en liquidation judiciaire par le tribunal des activités économiques du Havre. Quelques semaines plus tard, une reprise a été validée sous le nom New Towt, portée notamment par le fonds Révolution Environnementale et Solidaire, lié au Crédit Mutuel.
La séquence est remarquable : financements verts, expansion ambitieuse, défaillance brutale, puis reprise par un investisseur-créancier.
Les actifs, les navires, la marque et une partie des emplois peuvent continuer. Mais les pertes, elles, ne disparaissent pas : elles sont réparties entre créanciers, investisseurs et salariés.
Quand l’échec survient, qui conserve les actifs, qui supporte les pertes, et qui conserve la légitimité écologique du projet ?
TOWT a fait construire ses navires par le groupe Piriou, dont les chantiers de Concarneau ont accueilli l’armement du premier voilier-cargo, Anemos.
Or Piriou n’est pas un acteur marginal. Il bénéficie directement de la commande publique de défense, dans une industrie navale française où la part du chiffre d’affaires réalisée auprès de l’État est passée de 19% en 2023 à 30% en 2025.
Le même État qui commande des navires militaires à la filière navale soutient donc, par ses dispositifs de transition, l’essor d’un armateur dont les navires sont construits par cette même filière.
Lorsque TOWT s’effondre, la question dépasse l’armateur : elle touche au carnet de commandes, aux emplois et à la soutenabilité d’un modèle industriel adossé à la commande publique.
Madintec illustre une autre facette du même mécanisme.
Cette PME de La Rochelle, spécialisée dans l’instrumentation et les technologies maritimes, a été placée en redressement judiciaire en novembre 2023. Un plan de redressement de dix ans a été arrêté en juillet 2024.
Pourtant, Madintec figure parmi les partenaires du projet AWAKE, sélectionné dans le cadre de l’appel à projets CORIMER « Navire Bas Carbone » de France 2030, aux côtés de Beyond the Sea, Zelin et IMS.
Le positionnement est impeccable : innovation, décarbonation, souveraineté maritime, technologies vertes.
Mais l’éligibilité à un programme public ne garantit ni la solvabilité, ni la commercialisation, ni la capacité à transformer une technologie en entreprise durable.
Le financement de l’innovation peut prolonger des structures fragiles, entretenir l’illusion d’un marché et déplacer le risque vers les créanciers, les actionnaires ou la puissance publique.
Le cas de Fibre Excellence à Tarascon est peut-être le plus révélateur.
La dernière usine française de pâte à papier n’a pas seulement été soutenue comme site industriel : elle a été orientée vers un modèle hybride, à la fois papetier et énergétique.
Avec le projet BioWatt, le site a investi dans une turbine de 25 MW destinée à valoriser les résidus du procédé papetier – écorces, copeaux, liqueur noire – pour produire de l’électricité verte injectée sur le réseau.
Le projet représentait environ 50 millions d’euros d’investissement, dans un plan global de 180 millions d’euros. BioWatt a été retenu dans l’appel d’offres CRE 5, avec un mécanisme de rémunération sur vingt ans.
La rentabilité de l’usine est ainsi venue reposer, en partie, sur la vente d’électricité biomasse à un tarif public.
Le problème est apparu ensuite : Fibre Excellence estimait son coût de production à environ 180 euros le MWh, contre un tarif d’achat fixé à 120 euros le MWh.
L’État a alors été appelé à revaloriser le dispositif, dans le cadre d’un plan de soutien incluant aussi la restructuration de dettes publiques et des garanties pour les projets stratégiques.
Finalement, l’usine a été mise en liquidation judiciaire le 29 juillet 2026. Le site a cessé son activité le 28 août, avec 270 licenciements.
Et l’État a dû reprendre la main sur la sécurité d’un site classé Seveso, en confiant à l’ADEME les opérations de mise en sécurité, avec des consignations de plusieurs millions d’euros pour les effluents et les produits dangereux.
Une usine maintenue en vie par l’argent public devient un producteur d’énergie verte. Lorsque le modèle s’effondre, l’État intervient une nouvelle fois : pour sécuriser, dépolluer, indemniser et gérer les conséquences.
Avec EOLINK, la boucle est bouclée.
Cette société brestoise, fondée en 2015, a promis une rupture technologique dans l’éolien flottant : une éolienne à quatre mâts, pensée pour réduire les coûts et faciliter l’installation en mer.
Le projet a bénéficié de financements européens, du soutien de l’ADEME et d’un tarif d’achat garanti de l’électricité.
Son démonstrateur de 5 MW devait être assemblé puis déployé sur le site d’essai SEM-REV, au large du Croisic. Mais l’assemblage et le déploiement ont été reportés à plusieurs reprises.
Début octobre 2026, EOLINK a été placée en redressement judiciaire et recherche un repreneur. L’entreprise met désormais en vente ses capacités de conception, ses méthodes, ses logiciels, ses brevets et son prototype.
Une entreprise de la transition, soutenue par des fonds européens, l’ADEME et un tarif garanti, n’arrive pas à franchir le stade industriel et finit en redressement judiciaire.
La technologie verte reste. Le modèle économique, lui, n’a pas tenu.
EOLINK n’est pas la preuve d’une escroquerie. C’est la preuve d’un risque structurel : dans les technologies de rupture, les aides publiques peuvent financer l’excellence technique sans garantir la viabilité industrielle.
Lorsque l’État finance à la fois la R&D, le déploiement, le raccordement et le prix de vente de l’électricité, il ne soutient plus seulement une innovation.
Il prend en charge une grande partie du risque industriel.
Le Crédit Mutuel n’est pas, juridiquement, « le bras armé de Bpifrance ».
Mais il peut cumuler plusieurs rôles dans une même affaire : banque prêteuse protégée par une garantie publique, investisseur à impact, créancier, puis repreneur.
C’est cette superposition de rôles qui mérite d’être interrogée.
Le Crédit Mutuel et le CIC sont des partenaires de Bpifrance. Leurs réseaux peuvent mobiliser la garantie de Bpifrance pour des prêts aux TPE et PME, notamment pour la création, la transmission, le développement et le renforcement de trésorerie.
Bpifrance précise que ses garanties visent précisément à inciter les banques à financer des projets plus risqués, en partageant le risque.
Lorsqu’une banque du groupe Crédit Mutuel prête à une entreprise verte ou innovante, une partie du risque peut donc être couverte par l’argent public.
La banque conserve la relation client, les intérêts, les frais et l’information sur l’entreprise. Bpifrance absorbe une partie de la perte en cas de défaillance.
Dans le dossier TOWT, le rôle du Crédit Mutuel est encore plus direct. Son fonds Révolution Environnementale et Solidaire était déjà présent dans le financement des navires. Après la liquidation, il devient repreneur et participe à la recapitalisation de l’activité sous le nom New Towt.
Cela ne prouve pas une manœuvre frauduleuse. Cela peut correspondre à une logique de sauvetage d’un actif stratégique et de préservation d’emplois.
Mais cela pose une vraie question démocratique :
L’investisseur-créancier qui connaît le mieux les faiblesses de l’entreprise est-il aussi le mieux placé pour en reprendre les actifs ?
Le véritable enjeu n’est donc pas seulement l’argent public versé aux entreprises vertes. C’est la chaîne complète de la décision financière :
L’État et l’Europe financent → Bpifrance garantit → les banques prêtent → les fonds d’impact investissent → les tribunaux arbitrent → puis les créanciers ou investisseurs reprennent.
Dans ce système, celui qui connaît le mieux l’entreprise – son banquier, son investisseur, son créancier – est souvent celui qui décide de son avenir.
La transition énergétique ne crée pas seulement des technologies. Elle crée aussi une économie de la reprise, où l’échec devient lui-même un actif.
Devant une commission d’enquête parlementaire, Nicolas Dufourcq, directeur général de Bpifrance, l’a dit sans détour : l’État intervient « indirectement via Bpifrance ».
La banque publique finance des centaines de fonds privés d’investissement, lesquels financent à leur tour des milliers d’entreprises.
Bpifrance devient ainsi « de fait indirectement actionnaire » d’un vaste écosystème économique, sans que la décision finale d’investissement apparaisse toujours comme une décision d’État.
« Nous finançons 360 fonds privés d’investissement, soit un fonds de capital-risque sur deux et trois fonds sur quatre de capital-développement PME. Ces fonds sous-jacents représentent quatre autres milliers d’entreprises, dont nous sommes de fait indirectement actionnaires. »
Ce mécanisme n’est pas illégal. Il est même au cœur du modèle : l’argent public sert de levier pour attirer des capitaux privés vers des secteurs jugés stratégiques.
Mais il crée une zone grise.
L’État finance, garantit et oriente. Bpifrance sélectionne, investit et délègue. Les fonds privés choisissent. Les entreprises reçoivent.
Entre l’argent du contribuable et l’entreprise bénéficiaire, les responsabilités s’estompent.
La commission d’enquête de 2026 sur la prédation des capacités productives françaises par les fonds spéculatifs a auditionné Dufourcq le 21 mai 2026. Le compte rendu indique que Bpifrance a transmis à la commission la liste d’environ 10 000 entreprises sous-jacentes de ses fonds, ainsi que les cent premières entreprises dans lesquelles il investit en direct.
Le rapport parlementaire issu de ces travaux reproche notamment à Bpifrance d’avoir consacré environ 1,7 milliard d’euros en 2025 à son activité de « fonds de fonds », c’est-à-dire à des investissements dans des fonds privés qui investissent eux-mêmes dans des entreprises.
Dans les appels d’offres éoliens en mer, l’exclusion ne se fait pas toujours par une clause explicite.
Elle se fait par la traduction administrative de l’expérience.
Pour participer, un candidat doit démontrer une puissance installée suffisante, une expérience en développement, construction ou exploitation de parcs éoliens en mer, et parfois un investissement cumulé de plus d’un milliard d’euros dans des projets énergétiques maritimes.
Un chantier naval, une PME industrielle ou un bureau d’études français peut maîtriser la mer, la mécanique, les ancrages, la maintenance ou l’assemblage offshore.
Il n’en reste pas moins hors jeu s’il ne dispose pas des bonnes références, des bons partenaires et des bons mots-clés.
L’appel d’offres ne sélectionne pas seulement le meilleur projet. Il sélectionne aussi ceux qui savent parler le langage de la procédure.
L’exclusion ne se fait pas toujours par une porte fermée. Elle se fait par un seuil, une référence, une puissance installée, une expérience exigée, un vocabulaire technique.
L’appel d’offres public peut être juridiquement ouvert et, dans les faits, réservé à ceux qui ont déjà gagné.
Pour la filière navale et industrielle française, la transition énergétique devient alors un paradoxe : l’État demande des capacités nationales, finance des projets stratégiques, mais organise des marchés dont les critères favorisent les acteurs qui ont déjà les références – souvent à l’étranger.
L’AO10 illustre la face la plus technique du problème.
L’État ouvre un appel d’offres sur onze projets d’éolien en mer. Mais la CRE reconnaît elle-même que le périmètre est inédit, le calendrier resserré et le risque de surcoût élevé.
Les clauses de rémunération sont expérimentales, fondées sur une production théorique sans retour d’expérience opérationnel.
Le contenu industriel, lui, est proposé comme critère d’éligibilité, non comme critère de notation.
Résultat : la commande publique ne récompense pas nécessairement la meilleure capacité industrielle française.
Elle récompense celui qui sait déjà parler le langage de l’éolien, déjà détient les références, déjà maîtrise les mécanismes financiers et déjà peut absorber un programme de plusieurs milliards d’euros.
Il y a là une forme d’opacité qui laisse la place au doute quant aux intentions de l’État et interroge, a minima, sur les contournements éventuels de la règle au profit d’intérêts convenus, supposés, avérés ou potentiels.
On ne peut pas donner un chiffre unique et définitif. Personne ne publie aujourd’hui un compte consolidé du « coût complet » de la transition énergétique française, incluant subventions, garanties, tarifs garantis, coûts de réseau, échecs industriels et reprises.
Mais on peut distinguer trois notions souvent confondues :
Trois chiffres suffisent à mesurer l’ampleur :
En additionnant les flux récurrents et les engagements pluriannuels lissés, on obtient un ordre de grandeur :
| Catégorie | Estimation annuelle | Nature |
|---|---|---|
| Aides directes aux entreprises | 8 à 12 Md€ | Subventions, avances, prêts, dispositifs France 2030, ADEME, régions. |
| Soutien aux renouvelables via CSPE | 10 à 13 Md€ | Coût supporté par les consommateurs et le budget de l’État. |
| Réseaux et raccordements | 3 à 5 Md€ | Coûts étalés sur plusieurs années, refacturés via le TURPE. |
| Garanties et prêts publics mobilisés | 5 à 10 Md€ d’encours nouveaux | Engagements contingents, pas des décaissements immédiats. |
| Total flux annuels estimés | 25 à 40 Md€ par an | Fourchette large, car garanties et engagements ne sont pas des pertes. |
Sur la période 2021-2026, cela donne un ordre de grandeur de 150 à 240 milliards d’euros de flux publics, parapublics ou tarifaires mobilisés pour la transition, selon que l’on compte ou non les garanties et le TURPE.
C’est le poste le plus difficile à chiffrer, car il n’existe pas de base publique consolidée. Mais on peut raisonner par cas :
| Type de coût | Estimation plausible | Base |
|---|---|---|
| Pertes sur entreprises vertes défaillantes | 1 à 3 Md€ par an | TOWT, EOLINK, Madintec, et dizaines d’autres PME/ETI du secteur ne sont pas publiées individuellement. |
| Coûts de sécurisation et dépollution de sites industriels | 0,5 à 2 Md€ par an | Tarascon seul mobilise plusieurs millions d’euros de consignations ; le stock national de sites orphelins est plus large. |
| Coûts échoués éoliens en mer | 0 à plusieurs Md€ | La CRE alerte explicitement sur ce risque pour l’AO10. |
| Aides non additionnelles, effets d’aubaine | 10 à 30% des aides versées | Hypothèse de la littérature économique : une partie finance des projets qui auraient eu lieu sans aide. |
| Surcoûts de réseau et de tarification | Déjà comptés dans le TURPE et la CSPE | Mais leur répartition entre consommateurs reste opaque. |
En prenant une hypothèse prudente de 10 à 20% d’« effet de ruissellement » – aides non additionnelles, pertes, reprises à prix décotés, garanties activées, coûts environnementaux – on obtient :
15 à 45 milliards d’euros de coût cumulé estimé sur 2021-2026, rien que pour la part française de la transition financée par l’État, les collectivités, la CSPE et le TURPE.
Le chiffre le plus honnête à retenir est donc le suivant :
La France mobilise probablement entre 25 et 40 milliards d’euros par an de flux publics, parapublics ou tarifaires pour sa transition énergétique. Sur six ans, cela représente de l’ordre de 150 à 240 milliards d’euros. Si l’on ajoute les effets de ruissellement – aides non additionnelles, échecs, reprises, garanties activées, coûts environnementaux – le coût réel pour la collectivité pourrait dépasser de 15 à 45 milliards d’euros le coût affiché.
Aucun ministère ne publie aujourd’hui ce tableau consolidé. C’est précisément cela qui justifie l’exigence de transparence : on peut estimer l’ordre de grandeur, mais personne ne peut dire avec certitude combien coûte réellement l’échec, parce que personne ne le mesure publiquement de bout en bout.
L’État n’a pas nécessairement intérêt à un prix de l’énergie élevé pour lui-même.
Mais son modèle de soutien crée une équation perverse : plus le prix de marché est bas, plus le complément de rémunération versé aux producteurs pèse sur la CSPE, donc sur la facture des ménages et des entreprises.
Inversement, lorsque les projets prennent du retard, lorsque les coûts de raccordement explosent ou lorsqu’un lauréat se retire, les surcoûts peuvent être absorbés par le système électrique ou par l’État.
La CRE estime que les coûts de raccordement des projets de l’AO10 pourraient atteindre environ 20 milliards d’euros, et alerte sur les « coûts échoués » en cas de désistement d’un lauréat.
Le risque industriel devient ainsi un risque tarifaire, supporté in fine par le client final.
L’État finance l’innovation, garantit les prêts, commande les infrastructures, organise les appels d’offres et fixe les mécanismes de rémunération.
À chaque étape, le risque change de nom, mais rarement de payeur.
Il est urgent d’instaurer un véritable droit de regard citoyen et parlementaire sur ces montages.
Qu’un État soutienne des filières stratégiques peut se défendre. Qu’il le fasse par des subventions, garanties, tarifs garantis, fonds d’impact, prêts bonifiés et prises de participation indirectes peut même se justifier dans certains cas.
Mais ce qui ne peut plus se justifier, c’est l’opacité.
Le contribuable finance le risque sans en connaître le prix, les bénéficiaires sans en connaître les conditions, et les échecs sans en connaître les responsables.
La transition énergétique ne doit pas devenir un régime d’exception où le label « vert », « stratégique » ou « innovant » suspend les règles ordinaires de la rentabilité, de la comptabilité et de la responsabilité.
Un projet peut être utile à la souveraineté nationale sans être illimité dans son coût.
Une technologie peut mériter un soutien public sans recevoir un chèque en blanc.
Une entreprise peut être sauvée sans que ses créanciers, actionnaires ou repreneurs captent les actifs tandis que les pertes sont absorbées par les salariés, les sous-traitants, les collectivités ou la puissance publique.
Les Français ont droit à une information claire sur au moins six points :
Exiger cette transparence n’est pas être contre la transition énergétique.
C’est au contraire la condition de sa crédibilité.
Une politique écologique qui transforme chaque échec industriel en coût collectif, chaque actif en opportunité de reprise et chaque label environnemental en sésame financier finira par discréditer l’écologie elle-même.
Le principe doit être simple : l’argent public peut prendre des risques, mais il doit les prendre en connaissance de cause, sous contrôle, avec des contreparties et avec des responsables désignés.
Le privé peut innover, spéculer, échouer et se restructurer.
L’État peut accompagner, garantir et corriger les défaillances de marché.
Mais il ne peut pas devenir le financeur silencieux de modèles économiques fragiles, puis le sauveur de dernière instance, puis le dépollueur obligé, sans que personne ne réponde de la chaîne complète des décisions.
Il est temps de dire les choses sans détour.
La transition énergétique ne peut pas être un sanctuaire exempt de comptes, de contrôles et de responsabilités.
On ne peut pas demander aux Français d’accepter des tarifs, des impôts, des dettes, des fermetures et des sacrifices au nom du climat, pendant que les montages financiers, les garanties publiques, les fonds d’impact et les reprises judiciaires restent dans une zone grise où le risque change de mains mais rarement de payeur.
L’État a le droit de financer l’avenir. Il n’a pas le droit de financer l’opacité.
Il a le droit de protéger des filières stratégiques. Il n’a pas le droit de transformer l’écologie en machine administrative à justifier l’invivable.
Et il n’a surtout pas le droit de présenter comme vertueux un système où les bénéfices peuvent rester privés, les décisions se disperser entre fonds, banques et agences, tandis que les pertes, les dettes et les ruines industrielles reviennent, méthodiquement, à la collectivité.
La question n’est donc plus de savoir si la transition est nécessaire. Elle l’est.
La question est de savoir qui décide, qui encaisse, qui perd, qui répare – et pourquoi les Français devraient continuer à financer, sans regard ni recours, une économie de la transition dont ils ne voient ni les règles, ni les bénéficiaires, ni le prix réel de l’échec ?
Max, un ami du CIS
Sources et documents publics : comptes rendus de la commission d’enquête de l’Assemblée nationale (2018 et 2026), avis de la CRE sur l’AO10, communiqués de Bpifrance, de la Banque des Territoires, de la DGE, de la CRE, ainsi que couverture presse de TOWT, Madintec, Fibre Excellence Tarascon et EOLINK.
COMPTE-RENDU Réflexions croisées Mercredi 16 juillet 2026 · Forum 104, Paris 6e Réunion tenue sous la règle de […]
Réflexions croisées : Communautés, des territoires et citoyenneté Lundi 15 juin 2026 · Hôtel du Collectionneur, Paris 8e […]
Le thème de la retraite mobilise tous les esprits, et pas seulement en France. Les plus jeunes et moins jeunes […]